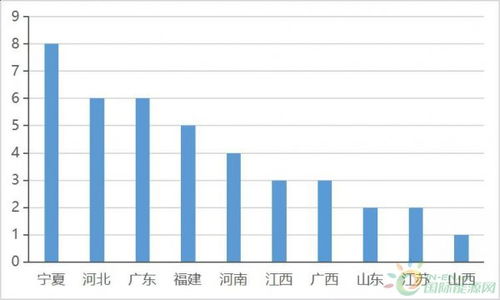
在“雙碳”目標持續(xù)推進和能源結構轉型的背景下,光伏產業(yè)正成為驅動地方經濟增長的重要引擎。近期數據顯示,國內至少四個省份的光伏產業(yè)新增投資規(guī)模已超過140億元人民幣,以特變電工、隆基綠能、晶澳科技為代表的行業(yè)龍頭企業(yè),其大規(guī)模擴產項目已成為多地招商引資和固定資產投資的重點方向,展現出強勁的發(fā)展勢頭。
一、 龍頭企業(yè)領銜,擴產項目密集落地
本輪投資熱潮中,行業(yè)頭部企業(yè)扮演了絕對主力角色。特變電工在新疆、內蒙古等資源富集區(qū)持續(xù)加碼多晶硅及組件產能;隆基綠能憑借其技術優(yōu)勢,在云南、寧夏等地布局高效電池和組件生產基地;晶澳科技則深化垂直一體化戰(zhàn)略,在安徽、江蘇等地擴建硅片、電池及組件產能。這些項目不僅投資額巨大,且技術含量高、帶動效應強,有效提升了所在區(qū)域的產業(yè)能級。
這些重點項目的共同特點是:聚焦于產業(yè)鏈關鍵環(huán)節(jié)的產能提升與技術迭代,例如N型高效電池、大尺寸硅片、薄片化等先進技術方向。這反映出行業(yè)競爭已從單純規(guī)模擴張,轉向技術、成本與供應鏈的綜合較量。龍頭企業(yè)的擴產,也進一步鞏固了產業(yè)集中度,推動了行業(yè)整體技術升級與成本下降。
二、 地方經濟的新支柱:項目投資的乘數效應
對于地方政府而言,吸引龍頭光伏企業(yè)落戶,其意義遠不止于固定資產投資數據本身。一個重大光伏制造項目的落地,往往能帶動從上游材料、設備到下游電站開發(fā)乃至配套服務的完整產業(yè)鏈集聚,創(chuàng)造大量就業(yè)崗位,并形成可觀的稅收。例如,某省引入的單體投資超50億元的電池片項目,預計可帶動當地形成千億級光伏產業(yè)集群。
光伏制造業(yè)與當地豐富的風光資源相結合,還能促進“光伏+儲能”、“源網荷儲一體化”等新模式發(fā)展,助力地方構建綠色低碳的能源體系和工業(yè)體系。因此,將光伏產業(yè)作為招商引資和產業(yè)規(guī)劃的重點,正成為許多省份,尤其是中西部資源大省和東部制造業(yè)強省的共同戰(zhàn)略選擇。
三、 機遇與挑戰(zhàn)并存,可持續(xù)發(fā)展是關鍵
盡管投資如火如荼,但行業(yè)也需要警惕潛在的挑戰(zhàn)。首先是產能快速擴張可能加劇階段性、結構性過剩風險,對產品價格和企業(yè)盈利造成壓力。項目的能耗、環(huán)境足跡以及電力供應穩(wěn)定性等問題,也日益受到關注。這就要求新建產能必須符合更高的能效標準和環(huán)保要求,并向智能化、綠色化制造轉型。
地方在競相引入項目時,也需科學規(guī)劃,避免同質化競爭,應結合自身資源稟賦、產業(yè)基礎和政策環(huán)境,打造差異化、互補性的產業(yè)生態(tài)。如何通過優(yōu)化營商環(huán)境、保障要素供給、加強科技創(chuàng)新支持,讓這些重大項目不僅“落得下”,更能“發(fā)展好”,是考驗地方政府產業(yè)治理能力的關鍵。
超140億元的投資規(guī)模,標志著光伏產業(yè)在經歷技術迭代與市場洗禮后,正步入以龍頭企業(yè)為主導、以高質量產能為核心的新一輪擴張周期。這些重點項目的實施,不僅為光伏產業(yè)自身邁向平價新時代注入動力,更成為驅動地方經濟結構優(yōu)化、能源轉型和高質量發(fā)展的強勁“助推器”。產業(yè)的健康發(fā)展,需要企業(yè)、地方政府與市場機制的協同努力,在擴張中注重質量,在競爭中尋求創(chuàng)新,共同推動中國光伏產業(yè)在全球保持領先競爭力,并為全球能源轉型貢獻更大力量。